Techcombank thông báo khẩn cho tất cả người có tài khoản ngân hàng chú ý
Trong thời đại công nghệ số hóa phát triển mạnh mẽ và tiềm ẩn nhiều rủi ro, việc bảo vệ tài khoản ngân hàng, nhất là mật khẩu ngân hàng là điều vô cùng cần thiết.
Ngân hàng TMCP Kỹ thương Việt Nam (Techcombank) vừa đăng tải khuyến nghị về những biện pháp bảo vệ tài khoản ngân hàng mà người dùng nên chủ động thực hiện. Từ việc thiết lập mật khẩu an toàn, bảo vệ thông tin thẻ đến kiểm tra lịch sử giao dịch và thận trọng khi sử dụng Wi-Fi công cộng, những thói quen này góp phần hạn chế nguy cơ tài khoản bị xâm nhập hoặc phát sinh giao dịch trái phép.
Sử dụng mật khẩu mạnh và thay đổi định kỳ
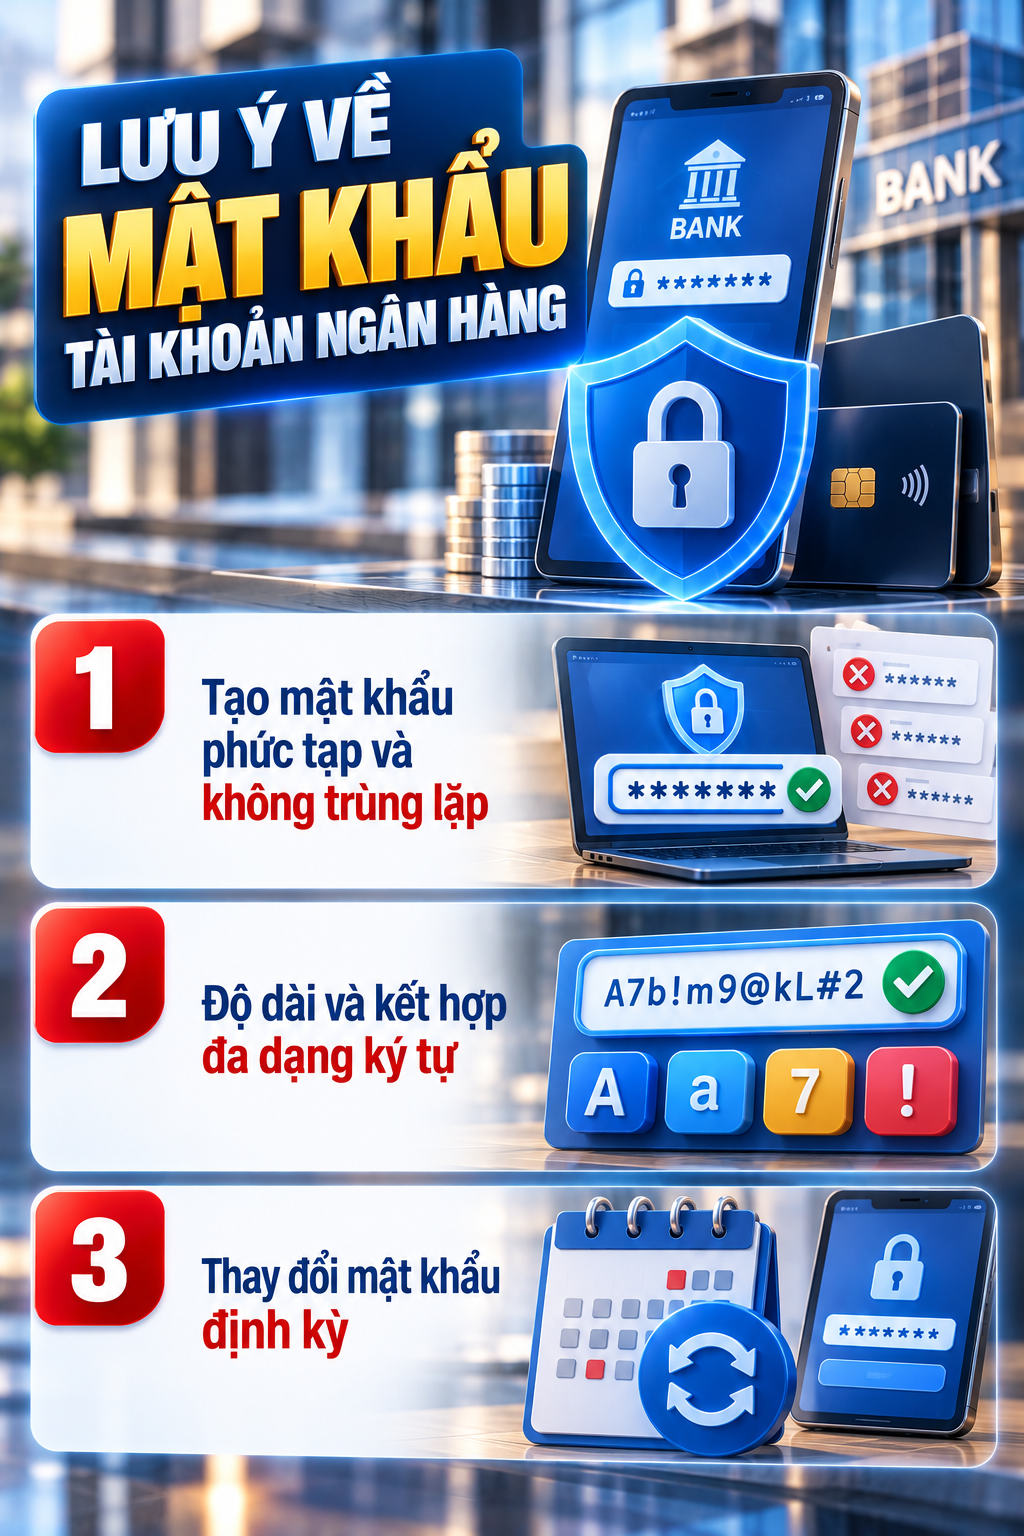
Mật khẩu là lớp bảo vệ đầu tiên đối với tài khoản ngân hàng. Vì vậy, việc thiết lập mật khẩu đủ mạnh, khó đoán là một trong những bước quan trọng giúp người dùng nâng cao mức độ an toàn khi sử dụng dịch vụ ngân hàng trực tuyến.
Ảnh được AI hỗ trợ thiết kế
Thay vì lựa chọn những mật khẩu đơn giản, dễ suy đoán, người dùng nên kết hợp nhiều loại ký tự và tránh sử dụng các thông tin cá nhân quen thuộc. Ngày sinh, số điện thoại hoặc những dữ liệu có thể tìm thấy trên mạng xã hội là các thông tin mà kẻ xấu có thể khai thác để tìm cách truy cập tài khoản.
Để tăng cường bảo mật, người dùng nên tạo mật khẩu phức tạp, không trùng lặp giữa các tài khoản và tránh sử dụng những chuỗi ký tự có liên quan trực tiếp đến bản thân. Đồng thời, cần hạn chế lưu mật khẩu tự động trên trình duyệt hoặc các ứng dụng khác, không ghi chép mật khẩu tại những nơi dễ bị nhìn thấy và nên ghi nhớ thông tin đăng nhập của mình.
Bên cạnh tính phức tạp, độ dài mật khẩu cũng là yếu tố đáng chú ý. Người dùng được khuyến nghị sử dụng mật khẩu tối thiểu 12 ký tự, kết hợp chữ hoa, chữ thường, chữ số và ký tự đặc biệt như @, # hoặc &. Việc phối hợp đa dạng các loại ký tự khiến mật khẩu khó bị đoán hơn.
Tuy nhiên, mỗi ngân hàng có thể đưa ra những yêu cầu riêng về cách thiết lập mật khẩu. Do đó, người dùng cần đọc kỹ hướng dẫn của ngân hàng để lựa chọn mật khẩu phù hợp với quy định và đáp ứng yêu cầu bảo mật.
Ngoài ra, thay đổi mật khẩu định kỳ cũng là biện pháp được khuyến nghị nhằm hạn chế nguy cơ khi thông tin đăng nhập có thể đã bị lộ. Người dùng có thể chủ động đổi mật khẩu sau mỗi 3-6 tháng và cập nhật thông tin mới trên các thiết bị đang sử dụng.
Bảo vệ thông tin thẻ ngân hàng
Thẻ ngân hàng mang lại sự thuận tiện trong thanh toán và mua sắm, nhưng thông tin thẻ cũng có thể trở thành mục tiêu của kẻ xấu nếu người dùng không bảo vệ cẩn thận. Vì vậy, việc giữ kín các dữ liệu quan trọng và kiểm soát cách sử dụng thẻ là điều cần thiết.
Ảnh được AI hỗ trợ thiết kế
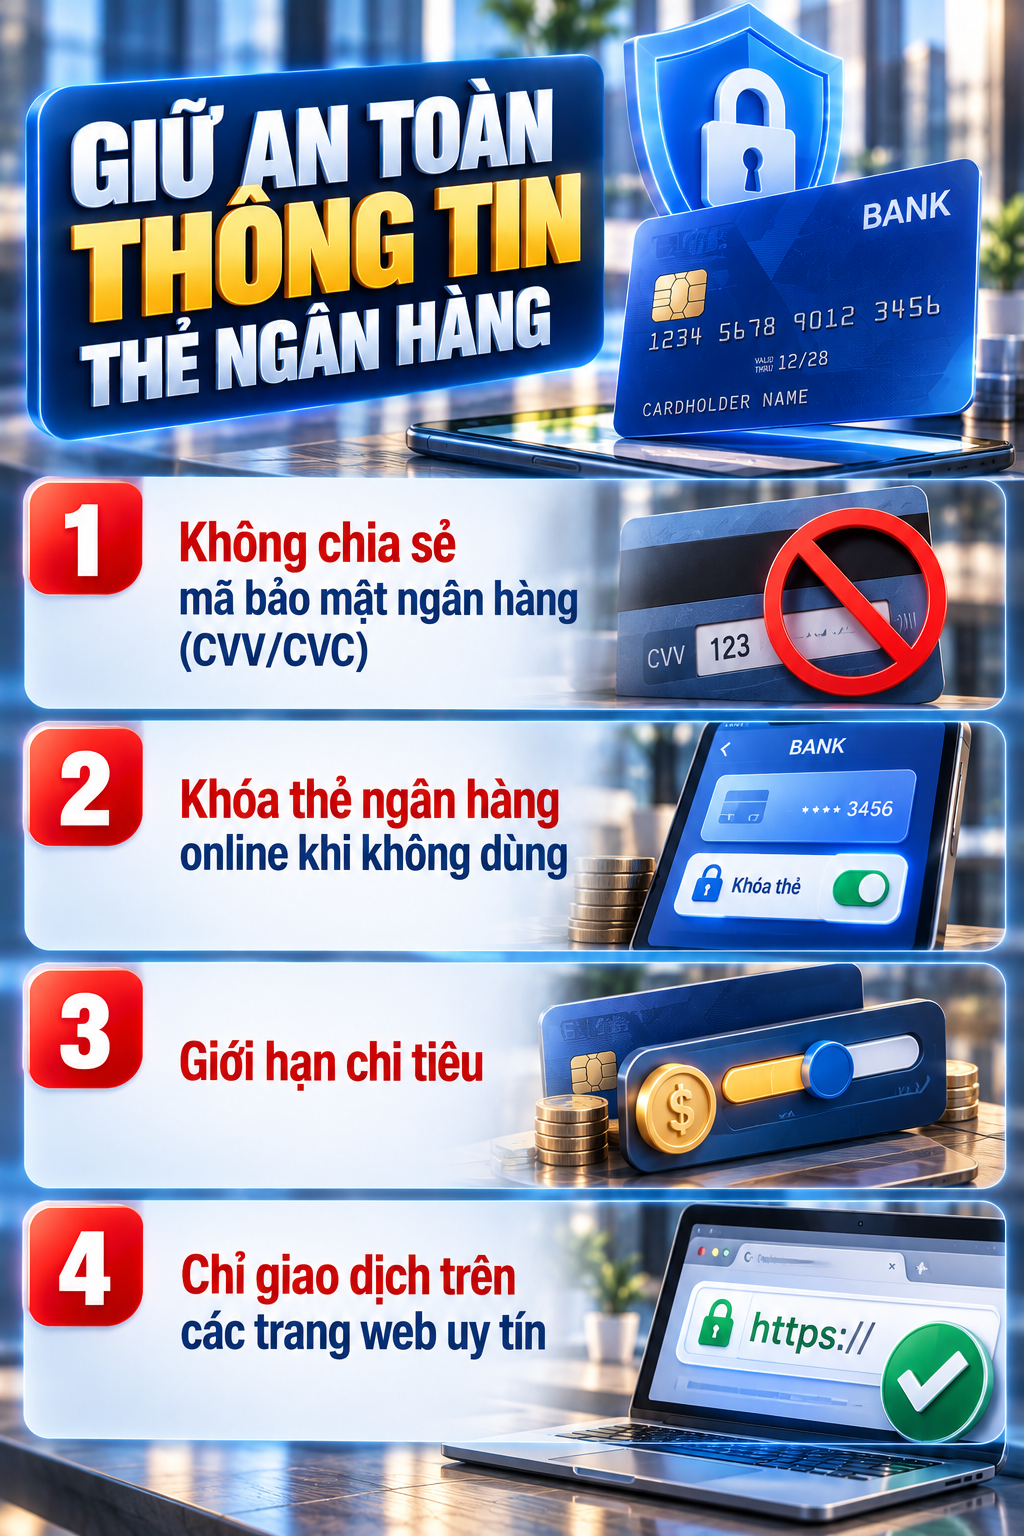
Một trong những nguyên tắc quan trọng là không chia sẻ mã bảo mật CVV/CVC với người khác. Đây là thông tin cần được giữ kín, đặc biệt trong quá trình thanh toán trực tuyến. Người dùng nên che mã bảo mật khi không sử dụng thẻ và tuyệt đối không cung cấp thông tin này cho bất kỳ ai, kể cả người tự xưng là công an hoặc nhân viên ngân hàng.
Đối với thẻ tín dụng, người dùng cũng cần thận trọng khi cung cấp số thẻ, mã bảo mật, ngày tháng năm sinh và các dữ liệu liên quan. Việc để lộ những thông tin này có thể làm gia tăng nguy cơ bị lợi dụng trong các giao dịch không được chủ thẻ cho phép.
Bên cạnh việc bảo vệ thông tin, người dùng có thể chủ động khóa thẻ trực tuyến khi không có nhu cầu sử dụng. Hiện nay, nhiều ngân hàng cung cấp tính năng khóa và mở thẻ thông qua ứng dụng ngân hàng hoặc dịch vụ Internet Banking.
Nếu không thường xuyên mua sắm trực tuyến, việc tạm khóa thẻ có thể giúp hạn chế nguy cơ phát sinh giao dịch trái phép. Thao tác này không đồng nghĩa với việc phải hủy thẻ hoặc làm lại thẻ mới. Khi cần sử dụng, chủ thẻ có thể mở lại thông qua một số thao tác trên ứng dụng, tùy theo dịch vụ của ngân hàng.
Một biện pháp khác là thiết lập hạn mức chi tiêu theo ngày hoặc theo tháng. Việc giới hạn số tiền có thể sử dụng không chỉ giúp người dùng kiểm soát ngân sách mà còn góp phần hạn chế thiệt hại trong trường hợp thẻ bị lợi dụng. Nếu phát sinh giao dịch trái phép, hạn mức đã thiết lập có thể giúp giới hạn số tiền bị chi tiêu trong phạm vi nhất định.
Người dùng nên kiểm tra các tính năng quản lý thẻ trên ứng dụng ngân hàng để thiết lập hạn mức phù hợp với nhu cầu cá nhân. Khi điều kiện sử dụng thay đổi, hạn mức cũng có thể được điều chỉnh theo các tùy chọn mà ngân hàng cung cấp.
Ngoài ra, cần lựa chọn những website đáng tin cậy khi thực hiện giao dịch trực tuyến. Người dùng nên chú ý địa chỉ trang web, ưu tiên các trang có URL bắt đầu bằng “https://” và biểu tượng ổ khóa trên trình duyệt. Đây là những dấu hiệu cho biết kết nối được mã hóa, dù không đồng nghĩa với việc mọi website đều an toàn tuyệt đối.
Để hạn chế nguy cơ lộ dữ liệu, người dùng cũng nên tránh cung cấp thông tin thẻ trên những trang không đáng tin cậy và cân nhắc không lưu thông tin thẻ trên website hoặc trình duyệt, đặc biệt khi sử dụng thiết bị không thuộc quyền kiểm soát của mình.
Cập nhật hệ điều hành điện thoại và ứng dụng ngân hàng số
Việc cập nhật ứng dụng ngân hàng số là một trong những cách giúp người dùng duy trì khả năng bảo vệ tài khoản. Các phiên bản mới thường được phát hành nhằm bổ sung tính năng, cải thiện hiệu suất và nâng cao trải nghiệm sử dụng. Việc cập nhật kịp thời cũng giúp người dùng tiếp cận những cải tiến về bảo mật được triển khai trong từng phiên bản.
Người dùng nên bật chế độ tự động cập nhật ứng dụng trên điện thoại hoặc thường xuyên kiểm tra các kho ứng dụng chính thức như Google Play và App Store để tải phiên bản mới nhất. Việc này giúp hạn chế tình trạng tiếp tục sử dụng phiên bản cũ trong thời gian dài.
Không chỉ ứng dụng ngân hàng, hệ điều hành điện thoại cũng cần được cập nhật thường xuyên. Những lỗ hổng bảo mật chưa được khắc phục trong hệ điều hành có thể tạo điều kiện để kẻ xấu tìm cách xâm nhập thiết bị hoặc tiếp cận thông tin cá nhân, từ đó gây rủi ro cho các ứng dụng ngân hàng được cài đặt trên máy.
Vì vậy, người dùng nên chú ý thông báo cập nhật từ nhà sản xuất điện thoại và cài đặt các phiên bản phù hợp khi có sẵn. Đồng thời, cần tải ứng dụng ngân hàng từ nguồn chính thức, tránh cài đặt ứng dụng không rõ nguồn gốc có thể gây nguy hiểm cho thiết bị và dữ liệu cá nhân.
Thường xuyên kiểm tra lịch sử giao dịch
Theo dõi lịch sử giao dịch là thói quen cần thiết để quản lý tài chính và phát hiện sớm những dấu hiệu bất thường trong tài khoản ngân hàng. Một giao dịch có số tiền nhỏ mà người dùng không thực hiện cũng có thể là dấu hiệu cho thấy thông tin tài khoản hoặc thẻ đang gặp rủi ro.
Hiện nay, các ngân hàng thường cung cấp tính năng tra cứu lịch sử giao dịch trên ứng dụng ngân hàng số. Ngoài ra, người dùng có thể nhận thông báo qua tin nhắn SMS hoặc email sau khi phát sinh giao dịch, tùy thuộc vào dịch vụ đã đăng ký.
Người dùng nên dành thời gian kiểm tra tài khoản thường xuyên, chẳng hạn mỗi tuần một lần, để đối chiếu các khoản tiền vào và ra. Việc rà soát càng cần được chú ý sau những giao dịch có giá trị lớn hoặc khi sử dụng thẻ tại các địa điểm mới.
Nếu phát hiện giao dịch không rõ nguồn gốc, khoản tiền bị trừ bất thường hoặc dấu hiệu đăng nhập trái phép, người dùng cần nhanh chóng liên hệ với ngân hàng qua đường dây nóng chính thức hoặc đến chi nhánh gần nhất để được hướng dẫn xử lý. Trong trường hợp cần thiết, ngân hàng có thể hỗ trợ khóa tài khoản hoặc thẻ tạm thời nhằm hạn chế rủi ro phát sinh thêm.
Việc kiểm tra lịch sử giao dịch đều đặn không chỉ giúp người dùng theo dõi chi tiêu mà còn tạo điều kiện phát hiện vấn đề sớm hơn, qua đó bảo vệ tài sản và nâng cao mức độ an tâm khi sử dụng dịch vụ ngân hàng.
Thận trọng khi truy cập Wi-Fi công cộng
Wi-Fi công cộng tại quán cà phê, sân bay hoặc trung tâm thương mại mang lại sự thuận tiện, nhưng người dùng cần cân nhắc kỹ khi sử dụng mạng này để thực hiện các thao tác liên quan đến tài khoản ngân hàng. Một số mạng Wi-Fi công cộng có mức độ bảo vệ hạn chế, khiến dữ liệu truyền tải có nguy cơ bị theo dõi hoặc đánh cắp nếu kết nối không an toàn.
Để giảm thiểu rủi ro, người dùng nên ưu tiên sử dụng dữ liệu di động 3G, 4G hoặc 5G khi đăng nhập ứng dụng ngân hàng, thực hiện chuyển tiền hay tiến hành các giao dịch quan trọng. Cách này giúp tránh phụ thuộc vào những mạng Wi-Fi công cộng không rõ mức độ an toàn.
Trong trường hợp bắt buộc phải sử dụng Wi-Fi công cộng, người dùng có thể cân nhắc dùng VPN, tức mạng riêng ảo, để mã hóa kết nối. Tuy nhiên, VPN không bảo đảm loại bỏ hoàn toàn mọi nguy cơ, vì vậy vẫn cần thận trọng với các website, ứng dụng và yêu cầu cung cấp thông tin xuất hiện trong quá trình sử dụng.
Việc hạn chế thực hiện giao dịch ngân hàng trên mạng Wi-Fi không đáng tin cậy không chỉ góp phần bảo vệ tài khoản mà còn giúp giảm nguy cơ lộ các dữ liệu cá nhân khác trên thiết bị.
Nhìn chung, bảo vệ tài khoản ngân hàng đòi hỏi người dùng kết hợp nhiều biện pháp, từ thiết lập mật khẩu mạnh, giữ kín thông tin thẻ, cập nhật phần mềm đến kiểm tra giao dịch và lựa chọn kết nối mạng an toàn. Duy trì những thói quen này sẽ giúp hạn chế các nguy cơ bảo mật trong quá trình sử dụng dịch vụ ngân hàng trực tuyến.
Tác giả: Thu Hiền
Theo Tạp chí Sở hữu Trí tuệ và Sáng tạo (Đăng 09/10/2026 | 09:03)