Từ 1/4, tên tài khoản ngân hàng phải trùng khớp với Căn cước công dân theo Thông tư 30 đúng không?
Theo Thông tư 30/2025 của Ngân hàng Nhà nước, từ tháng 4/2026, tên tài khoản thanh toán phải trùng khớp với thông tin trên căn cước. Các ngân hàng đã dừng dịch vụ đặt biệt danh (nickname) cho tài khoản, và những giao dịch chuyển, nhận tiền vẫn dùng biệt danh cũ có thể bị từ chối.
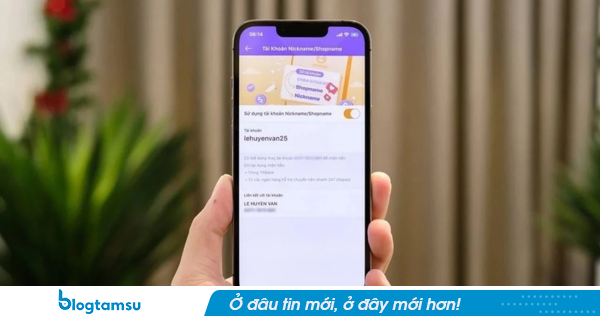
Từ 1/4/2026, khách hàng cần dùng đúng tên tài khoản khi giao dịch ngân hàng
Từ ngày 1/4/2026, theo Thông tư 30/2025 của Ngân hàng Nhà nước về cung ứng dịch vụ thanh toán không dùng tiền mặt, thông tin tên tài khoản thanh toán phải thống nhất với thông tin khách hàng đã đăng ký, trong đó có dữ liệu trên căn cước công dân hoặc thẻ căn cước.
Quy định mới nhằm tăng cường tính bảo mật, an toàn trong hoạt động thanh toán, đồng thời hạn chế những rủi ro có thể phát sinh trong quá trình chuyển, nhận tiền.
Ngân hàng dừng sử dụng biệt danh tài khoản
Một trong những thay đổi được nhiều khách hàng quan tâm là việc các ngân hàng thương mại như Vietcombank, VietinBank, Agribank, BIDV... phải điều chỉnh phương thức cung cấp và sử dụng dịch vụ liên quan đến tài khoản thanh toán.
Đáng chú ý, dịch vụ sử dụng biệt danh tài khoản (nickname, iNick) sẽ được chấm dứt.
Biệt danh tài khoản là tên do khách hàng tự tạo để sử dụng song song với số tài khoản chính thức do ngân hàng cấp. Nhờ ưu điểm ngắn gọn, dễ nhớ, tính năng này từng được nhiều người sử dụng khi chuyển tiền hoặc cung cấp thông tin để người khác chuyển tiền vào tài khoản.
Tuy nhiên, việc sử dụng biệt danh cũng có thể phát sinh rủi ro, trong đó có nguy cơ người chuyển tiền nhập hoặc lựa chọn nhầm thông tin tài khoản.
Trước đây, khách hàng có thể sử dụng biệt danh thay cho số tài khoản trong một số giao dịch. Khi dịch vụ này được dừng, các biệt danh đã đăng ký sẽ không còn hiệu lực.
Do đó, nếu tiếp tục sử dụng thông tin biệt danh cũ để thực hiện giao dịch, khách hàng có thể gặp trường hợp giao dịch không được thực hiện hoặc bị ngân hàng từ chối.
Thông tin tài khoản phải được thể hiện chính xác trên chứng từ
Thông tư 30/2025 cũng đặt ra yêu cầu đối với các tổ chức cung ứng dịch vụ thanh toán trong việc kiểm tra lệnh thanh toán, bảo đảm giao dịch được thực hiện đúng quy định và hợp pháp, hợp lệ.
Các đơn vị cung ứng dịch vụ phải thể hiện chính xác số hiệu tài khoản và tên tài khoản theo thông tin mà khách hàng đã đăng ký trong thỏa thuận mở và sử dụng tài khoản.
Những thông tin này đồng thời phải được thể hiện đầy đủ trên chứng từ thanh toán, giúp các bên liên quan có cơ sở đối chiếu khi thực hiện giao dịch.
Việc dừng sử dụng biệt danh tài khoản không làm thay đổi số dư hoặc quyền sử dụng tài khoản của khách hàng. Số tài khoản gốc và các tiện ích đi kèm vẫn được duy trì theo quy định của ngân hàng.
Người bán hàng cần cập nhật lại thông tin nhận tiền
Trước những thay đổi trên, khách hàng nên chủ động sử dụng số tài khoản gốc khi chuyển hoặc nhận tiền.
Đặc biệt, những người từng công khai biệt danh tài khoản để nhận tiền trên trang bán hàng, mạng xã hội hoặc cung cấp cho đối tác cần cập nhật lại thông tin thanh toán.
Việc thay đổi thông tin nhận tiền sớm sẽ giúp hạn chế nguy cơ giao dịch bị gián đoạn khi người khác tiếp tục sử dụng biệt danh cũ để chuyển tiền.
Quy định xử lý giao dịch có dấu hiệu đáng ngờ
Bên cạnh việc chuẩn hóa thông tin tài khoản, Thông tư 30/2025 cũng quy định trách nhiệm của các tổ chức cung ứng dịch vụ thanh toán và trung gian thanh toán trong việc xử lý các giao dịch có dấu hiệu bất thường.
Khi phát hiện giao dịch có dấu hiệu liên quan đến tội phạm, các tổ chức này phải tố giác, báo tin cho cơ quan có thẩm quyền theo quy định. Đồng thời, đơn vị liên quan phải thực hiện chế độ báo cáo với Ngân hàng Nhà nước và thông báo cho khách hàng về tình trạng xử lý tra soát, khiếu nại.
Trường hợp cơ quan chức năng kết luận giao dịch không có yếu tố tội phạm, trong thời hạn 15 ngày kể từ khi có kết luận, các tổ chức cung ứng dịch vụ thanh toán và trung gian thanh toán phải phối hợp với khách hàng để xử lý kết quả tra soát và giải quyết khiếu nại theo quy định.
Như vậy, cùng với việc chuẩn hóa thông tin tài khoản, các quy định mới cũng đặt ra yêu cầu chặt chẽ hơn trong quá trình kiểm tra, xử lý và giám sát các giao dịch thanh toán không dùng tiền mặt.
Minh Tuyến
Theo Tạp chí Sở hữu trí tuệ & Sáng tạo (Đăng: 1/10/2026 |09:04)