Từ 1/12 ngân hàng áp dụng quy định mới: Giao dịch chuyển tiền, rút tiền được đưa vào diện đánh giá rủi ro
Thông tư 57/2026/TT-NHNN có hiệu lực từ ngày 1/12/2026, bổ sung quy định về giám sát phòng, chống rửa tiền trong lĩnh vực ngân hàng. Đáng chú ý, các giao dịch chuyển tiền, rút tiền sẽ được xem xét trong quá trình đánh giá rủi ro, cùng nhiều tiêu chí liên quan đến khách hàng và giá trị giao dịch.
Từ ngày 1/12/2026, Thông tư 57/2026/TT-NHNN của Ngân hàng Nhà nước (NHNN) chính thức được áp dụng, thiết lập quy trình giám sát mới đối với hoạt động phòng, chống rửa tiền tại các đơn vị thuộc phạm vi quản lý của cơ quan này.
Văn bản quy định chi tiết cách thức triển khai giám sát đối với những đối tượng báo cáo thuộc trách nhiệm quản lý nhà nước về tiền tệ và hoạt động ngân hàng của NHNN. Các quy định được xây dựng trên cơ sở Luật Phòng, chống rửa tiền cùng những văn bản sửa đổi, bổ sung có liên quan.
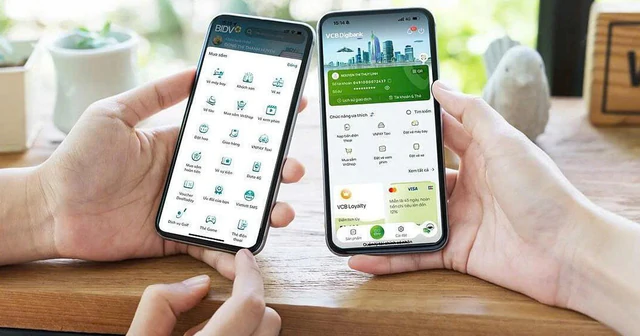
Một điểm đáng chú ý là cơ chế giám sát sẽ không chỉ dừng ở việc kiểm tra các đơn vị có thực hiện đúng quy định hay không, mà còn tập trung nhận diện những nguy cơ phát sinh trong hoạt động thực tế. Việc giám sát được thiết kế theo hướng kết hợp giữa đánh giá tuân thủ và phân tích rủi ro, tùy thuộc vào đặc điểm hoạt động của từng nhóm đối tượng.
Cùng với đó, NHNN kết hợp phương thức theo dõi từ xa với hoạt động thanh tra, kiểm tra trực tiếp. Các đơn vị có chức năng giám sát, thanh tra và kiểm tra cũng được tăng cường trao đổi thông tin, phối hợp xây dựng kế hoạch kiểm tra hằng năm liên quan đến công tác phòng, chống rửa tiền.
3 bước giám sát hoạt động phòng, chống rửa tiền tại ngân hàng
Theo quy định mới, quy trình giám sát được triển khai theo 3 giai đoạn liên tiếp.
Đầu tiên, cơ quan thực hiện giám sát tiến hành thu thập, tập hợp và xử lý các hồ sơ, thông tin, dữ liệu cần thiết. Đây là cơ sở để xác định tình hình hoạt động cũng như những vấn đề cần được chú ý tại từng đơn vị.
Tiếp đó, hoạt động đánh giá được triển khai trên cả hai phương diện: mức độ chấp hành quy định và mức độ rủi ro trong hoạt động phòng, chống rửa tiền.
Sau khi hoàn thành việc xem xét, phân tích dữ liệu, đơn vị phụ trách sẽ tổng hợp kết quả thành báo cáo giám sát, đồng thời đưa ra đề xuất về những biện pháp cần áp dụng đối với đối tượng được theo dõi.
Với nội dung giám sát tuân thủ, cơ quan chức năng tập trung kiểm tra việc thực hiện các nghĩa vụ về thông tin, báo cáo; việc xây dựng và triển khai quy định nội bộ về phòng, chống rửa tiền. Việc chấp hành những yêu cầu, chỉ đạo từ cơ quan nhà nước có thẩm quyền cũng nằm trong phạm vi đánh giá.
Trong khi đó, hoạt động giám sát dựa trên rủi ro được triển khai theo 3 nhóm tiêu chí. Nhóm thứ nhất là rủi ro cấu trúc, phản ánh quy mô hoạt động và cách thức tổ chức của đối tượng được giám sát.
Nhóm thứ hai là rủi ro cố hữu, gắn với đặc điểm khách hàng, các loại sản phẩm, dịch vụ đang cung cấp, phương thức đưa sản phẩm đến khách hàng và địa bàn hoạt động.
Nhóm cuối cùng tập trung vào khả năng kiểm soát, ngăn ngừa nguy cơ, trong đó xem xét chất lượng quản trị và điều hành đối với công tác phòng, chống rửa tiền.
Chuyển tiền, rút tiền và giá trị giao dịch là căn cứ đánh giá rủi ro
Một nội dung đáng chú ý của Thông tư 57 là việc sử dụng dữ liệu giao dịch để nhận diện những nguy cơ tiềm ẩn. Trong quá trình đánh giá rủi ro cố hữu, đơn vị giám sát sẽ xem xét số lượng khách hàng, đặc biệt là nhóm khách hàng được xác định có nguy cơ rửa tiền ở mức cao.
Bên cạnh số lượng người sử dụng dịch vụ, tổng số giao dịch và giá trị giao dịch phát sinh theo từng loại sản phẩm, dịch vụ cũng được đưa vào diện phân tích.
Các dữ liệu này được chia theo phương thức thực hiện, bao gồm giao dịch trực tiếp tại ngân hàng, giao dịch điện tử từ xa và những kênh giao dịch khác.
Ngoài ra, cơ quan giám sát còn xem xét số lượng khách hàng cùng tổng giá trị giao dịch có liên quan đến các quốc gia, vùng lãnh thổ được đánh giá có nguy cơ rửa tiền cao hoặc nằm trong danh sách cảnh báo.
Từ những thông tin thu thập được, đơn vị phụ trách sẽ tiến hành phân tích, đánh giá, chấm điểm và phân loại mức độ rủi ro. Việc thực hiện được căn cứ vào phương pháp và công cụ do Thống đốc NHNN quyết định.
Như vậy, việc đánh giá không chỉ dựa trên quy mô hoạt động của một tổ chức mà còn xem xét đặc điểm khách hàng, cách thức giao dịch và những yếu tố có thể làm gia tăng nguy cơ rửa tiền.
Ngân hàng có rủi ro cao sẽ bị giám sát chặt hơn
Tùy theo kết quả đánh giá, Thông tư quy định các cấp độ giám sát khác nhau nhằm bảo đảm biện pháp áp dụng phù hợp với tình hình thực tế.
Cụ thể, những đối tượng có mức độ rủi ro rửa tiền trung bình sẽ thuộc diện giám sát thường xuyên. Với nhóm có nguy cơ cao, cơ quan chức năng có thể triển khai giám sát tăng cường. Ngược lại, những đối tượng được xếp vào nhóm rủi ro thấp có thể được áp dụng cơ chế giám sát giảm nhẹ.
Đối với trường hợp cần giám sát tăng cường, đơn vị phụ trách có thể yêu cầu đối tượng được giám sát thường xuyên cập nhật, bổ sung thông tin và dữ liệu phục vụ công tác theo dõi từ xa.
Cơ quan giám sát cũng có thể đưa ra khuyến nghị hoặc cảnh báo về những yếu tố được xác định có nguy cơ cao. Tần suất làm việc trực tiếp với người phụ trách công tác phòng, chống rửa tiền tại đơn vị liên quan có thể được tăng lên.
Không dừng lại ở việc cảnh báo, cơ quan giám sát còn có quyền yêu cầu đối tượng liên quan xây dựng và triển khai các giải pháp kiểm soát đối với những rủi ro đã được nhận diện.
Trong trường hợp phát hiện những điểm bất cập, hạn chế hoặc nguy cơ phát sinh, đơn vị thực hiện giám sát sẽ ban hành khuyến nghị, cảnh báo để đối tượng liên quan có biện pháp xử lý. Các đơn vị này phải kịp thời báo cáo, giải trình và xây dựng phương án khắc phục theo yêu cầu.
Nếu không thực hiện hoặc triển khai không đầy đủ những nội dung đã được cảnh báo, khuyến nghị, cơ quan giám sát có thể đề xuất cấp có thẩm quyền xem xét áp dụng biện pháp xử lý theo quy định pháp luật.
Thông tư đồng thời phân định trách nhiệm của các đơn vị trực thuộc NHNN và những đối tượng thuộc diện giám sát trong việc cung cấp, trao đổi dữ liệu, phối hợp thực hiện nhiệm vụ cũng như khắc phục những thiếu sót được phát hiện.
Việc đưa Thông tư 57/2026/TT-NHNN vào thực hiện được kỳ vọng góp phần hoàn thiện cơ chế quản lý hoạt động phòng, chống rửa tiền trong lĩnh vực ngân hàng. Qua đó, nâng cao khả năng phát hiện, đánh giá và kiểm soát nguy cơ, tăng cường trách nhiệm của các đơn vị liên quan, hướng tới xây dựng hệ thống tài chính - ngân hàng an toàn, minh bạch và ổn định.
Tác giả: Bảo Thoa
Theo Tạp chí Sở hữu trí tuệ & Sáng tạo (Đăng ngày 16/11/2026| 11:12)