Giá xăng dầu lúc 15h chiều nay 16/11/2026
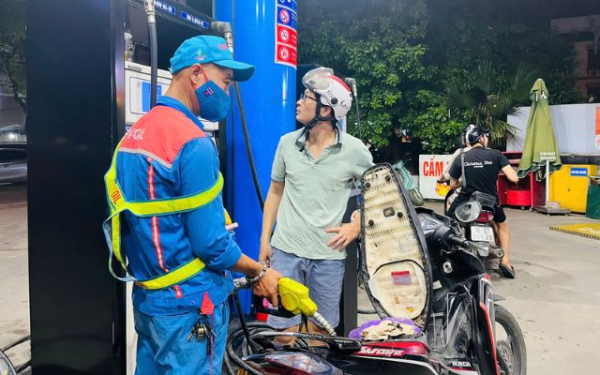
Giá xăng dầu hôm nay 16/11 tiếp tục duy trì theo mức điều chỉnh từ ngày 12/11, trong đó cả xăng E5 RON92 và E10 RON95-III đều có giá dưới 20.000 đồng/lít. Đáng chú ý, dự thảo mới của Bộ Công Thương đề xuất cơ chế cho phép thương nhân phân phối chủ động quyết định giá bán trong những điều kiện nhất định.
Giá xăng dầu hôm nay 16/11
Thị trường xăng dầu trong nước ngày 16/11 không ghi nhận đợt điều chỉnh mới. Giá bán lẻ hiện vẫn được áp dụng theo quyết định điều hành gần nhất vào ngày 12/11.
Ở nhóm xăng, mức giá tối đa của E5 RON92 hiện là 19.399 đồng/lít, sau khi giảm 1.499 đồng/lít so với kỳ điều hành trước. Trong khi đó, xăng E10 RON95-III được bán với giá không cao hơn 19.845 đồng/lít, tương ứng mức giảm 1.311 đồng/lít.
Như vậy, cả hai mặt hàng xăng đều đã xuống dưới ngưỡng 20.000 đồng/lít sau lần điều chỉnh gần nhất.
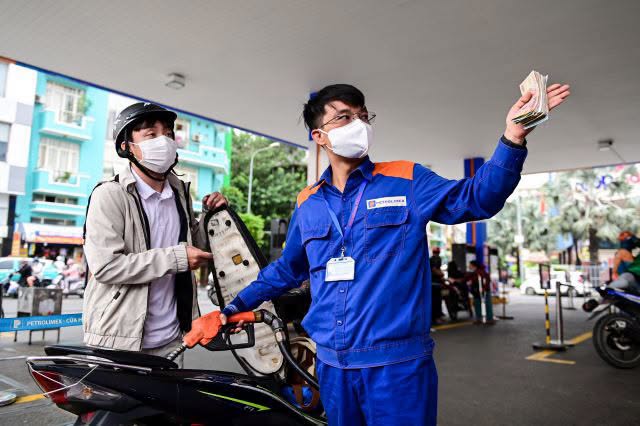
Đối với nhóm nhiên liệu dầu, mức giảm cũng khá đáng kể. Dầu diesel 0,05S hiện có giá tối đa 26.822 đồng/lít, thấp hơn 1.874 đồng/lít so với trước đó. Dầu mazut 180CST 3,5S giảm 2.263 đồng/kg, đưa giá bán tối đa về 19.742 đồng/kg.
Trong bối cảnh giá bán lẻ đang được giữ ổn định, một nội dung khác liên quan đến thị trường xăng dầu cũng thu hút sự chú ý là đề xuất thay đổi cơ chế xác định giá bán đối với các thương nhân phân phối.
Theo dự thảo nghị định về kinh doanh xăng dầu do Bộ Công Thương xây dựng, doanh nghiệp phân phối có thể được chủ động quyết định giá bán, nhưng cách tính sẽ phụ thuộc vào việc đơn vị đó có nằm trong hệ thống của thương nhân đầu mối hay hoạt động độc lập.
Theo phương án được đưa ra trong dự thảo, giá bán xăng dầu của thương nhân đầu mối được hình thành từ nhiều thành phần, gồm giá mua hàng hóa, chi phí tạo nguồn, chi phí kinh doanh định mức, lợi nhuận và các loại thuế phải nộp theo quy định.
Trong đó, doanh nghiệp căn cứ vào tình hình kinh doanh thực tế để xác định giá mua cũng như các khoản chi phí tạo nguồn. Những khoản này bao gồm chi phí bảo hiểm, vận chuyển, hao hụt trong quá trình đưa xăng dầu về kho và các chi phí phát sinh có liên quan.
Một thành phần khác trong công thức là chi phí kinh doanh định mức. Đây là khoản chi phí phục vụ hoạt động lưu thông xăng dầu trong nước của thương nhân đầu mối, trong đó có chi phí bán lẻ được tính theo nhiệt độ thực tế. Riêng đối với mặt hàng mazut, chi phí bán buôn được áp dụng thay cho chi phí bán lẻ.
Ngoài các khoản chi phí kể trên, giá bán còn phải tính đến nghĩa vụ thuế của doanh nghiệp. Các sắc thuế được đưa vào công thức gồm thuế nhập khẩu, thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường, thuế giá trị gia tăng và những khoản thuế khác nếu có theo quy định pháp luật.
Một điểm đáng chú ý trong dự thảo là cơ chế xác định giá dành cho thương nhân phân phối thuộc hệ thống của thương nhân đầu mối.
Theo đó, doanh nghiệp phân phối được quyền lựa chọn giá bán lẻ đối với xăng dầu, còn mặt hàng mazut áp dụng giá bán buôn. Tuy nhiên, mức giá được quyết định không được vượt quá giá bán đang có hiệu lực do thương nhân đầu mối công bố đối với sản phẩm cùng chủng loại, chất lượng, đơn vị tính và địa bàn kinh doanh.
Khi thương nhân đầu mối thực hiện điều chỉnh giá, đơn vị phân phối cũng phải cập nhật mức bán để bảo đảm không vượt giới hạn mới kể từ thời điểm giá điều chỉnh bắt đầu có hiệu lực.
Trong trường hợp giá từ đầu mối được điều chỉnh tăng, doanh nghiệp phân phối không nhất thiết phải tăng giá bán tương ứng. Đơn vị này có thể giữ nguyên mức giá cũ nếu mức đó vẫn nằm trong giới hạn được phép.
Dù được chủ động lựa chọn giá bán, thương nhân phân phối vẫn phải chịu trách nhiệm đối với quyết định của mình. Việc công khai, niêm yết và kê khai giá cũng phải được thực hiện đầy đủ theo quy định.
Đối với các thương nhân phân phối hoạt động ngoài hệ thống của thương nhân đầu mối, dự thảo đưa ra phương thức tính giá riêng.
Cụ thể, giá bán lẻ xăng dầu và giá bán buôn mazut được xác định dựa trên giá mua thực tế, các khoản chi phí lưu thông và phân phối hợp lý, mức lợi nhuận do doanh nghiệp lựa chọn cùng những loại thuế, phí phải nộp.
Đáng chú ý, giá mua thực tế không đơn thuần là số tiền ghi nhận ban đầu khi nhập hàng. Doanh nghiệp phải trừ đi các khoản chiết khấu, giảm giá và những điều chỉnh khác làm giảm giá trị mua vào để xác định chính xác chi phí đầu vào.
Các thương nhân cũng phải áp dụng thống nhất đơn vị đo lường, cách tính và phạm vi chi phí khi xác định từng yếu tố cấu thành giá. Đồng thời, doanh nghiệp phải tự chịu trách nhiệm về mức giá công bố và lưu trữ đầy đủ hồ sơ, chứng từ để phục vụ hoạt động kiểm tra, giám sát của cơ quan có thẩm quyền.
Mua xăng dầu từ nhiều nguồn phải tính giá thế nào?
Dự thảo cũng đề cập cách xác định giá trong trường hợp thương nhân phân phối nhập hàng từ nhiều nguồn cung khác nhau.
Theo đó, khi tính giá mua, doanh nghiệp phải phản ánh đầy đủ các khoản chiết khấu, giảm giá, hàng hóa trả lại và những điều chỉnh có liên quan. Việc xác định thuế giá trị gia tăng trong giá mua phải tuân thủ các quy định hiện hành về thuế.
Đối với lượng xăng dầu đã tiêu thụ, giá mua được xác định theo phương pháp tính giá hàng tồn kho mà doanh nghiệp đã lựa chọn. Phương pháp này cần được áp dụng nhất quán, phù hợp với quy định về kế toán.
Về chi phí lưu thông và phân phối, doanh nghiệp chỉ được đưa vào những khoản thực tế phát sinh, có tính hợp lý trong phạm vi hoạt động của mình và chưa được phản ánh ở giá mua hoặc các thành phần khác.
Những khoản đã được nhà cung cấp tính vào giá mua như thuế, phí, chi phí tạo nguồn, vận chuyển và các chi phí liên quan không được tiếp tục cộng thêm vào phần chi phí phân phối. Quy định này nhằm hạn chế tình trạng một khoản chi phí bị tính trùng nhiều lần khi xác định giá bán.
Ngoài ra, mỗi khi thực hiện điều chỉnh giá, thương nhân phân phối phải tính toán mức thay đổi của từng yếu tố cấu thành so với lần điều chỉnh gần nhất.
Những nội dung trên hiện nằm trong dự thảo nghị định về kinh doanh xăng dầu của Bộ Công Thương. Đề xuất hướng tới việc xác định rõ trách nhiệm và phương thức tính giá đối với từng nhóm thương nhân phân phối, đồng thời tạo cơ sở để doanh nghiệp chủ động hơn trong hoạt động kinh doanh nhưng vẫn bảo đảm yêu cầu quản lý, minh bạch giá bán.
Tác giả: Bảo Thoa
Theo Tạp chí Sở hữu trí tuệ & Sáng tạo (Đăng ngày 16/11/2026| 11:36)