Nghỉ hưu năm 2026: Những ai được tính lương hưu theo bình quân 5 năm cuối đóng BHXH?
Người lao động nghỉ hưu trong năm 2026 cần căn cứ vào thời điểm bắt đầu tham gia BHXH và chế độ tiền lương áp dụng để xác định số năm được dùng tính mức bình quân tiền lương đóng BHXH. Không phải trường hợp nào cũng được tính theo 5 năm cuối trước khi nghỉ hưu.
Một trong những vấn đề được nhiều người lao động quan tâm khi chuẩn bị nghỉ hưu là cách xác định tiền lương làm căn cứ tính mức hưởng. Đặc biệt, với những người đã tham gia bảo hiểm xã hội (BHXH) từ nhiều năm trước, số năm được dùng để tính mức bình quân tiền lương đóng BHXH có thể ảnh hưởng đến việc xác định lương hưu.
Theo quy định tại Luật BHXH năm 2024, thời gian dùng để tính mức bình quân tiền lương đóng BHXH không giống nhau đối với tất cả người lao động. Việc xác định căn cứ tính toán phụ thuộc vào thời điểm bắt đầu tham gia BHXH cũng như chế độ tiền lương mà người lao động áp dụng trong quá trình công tác.
Không phải cứ nghỉ hưu năm 2026 là được tính 5 năm cuối
Đối với người lao động thuộc diện thực hiện chế độ tiền lương do Nhà nước quy định và có toàn bộ thời gian đóng BHXH theo chế độ này, số năm được sử dụng để tính mức bình quân tiền lương đóng BHXH được xác định dựa trên thời điểm bắt đầu tham gia BHXH.
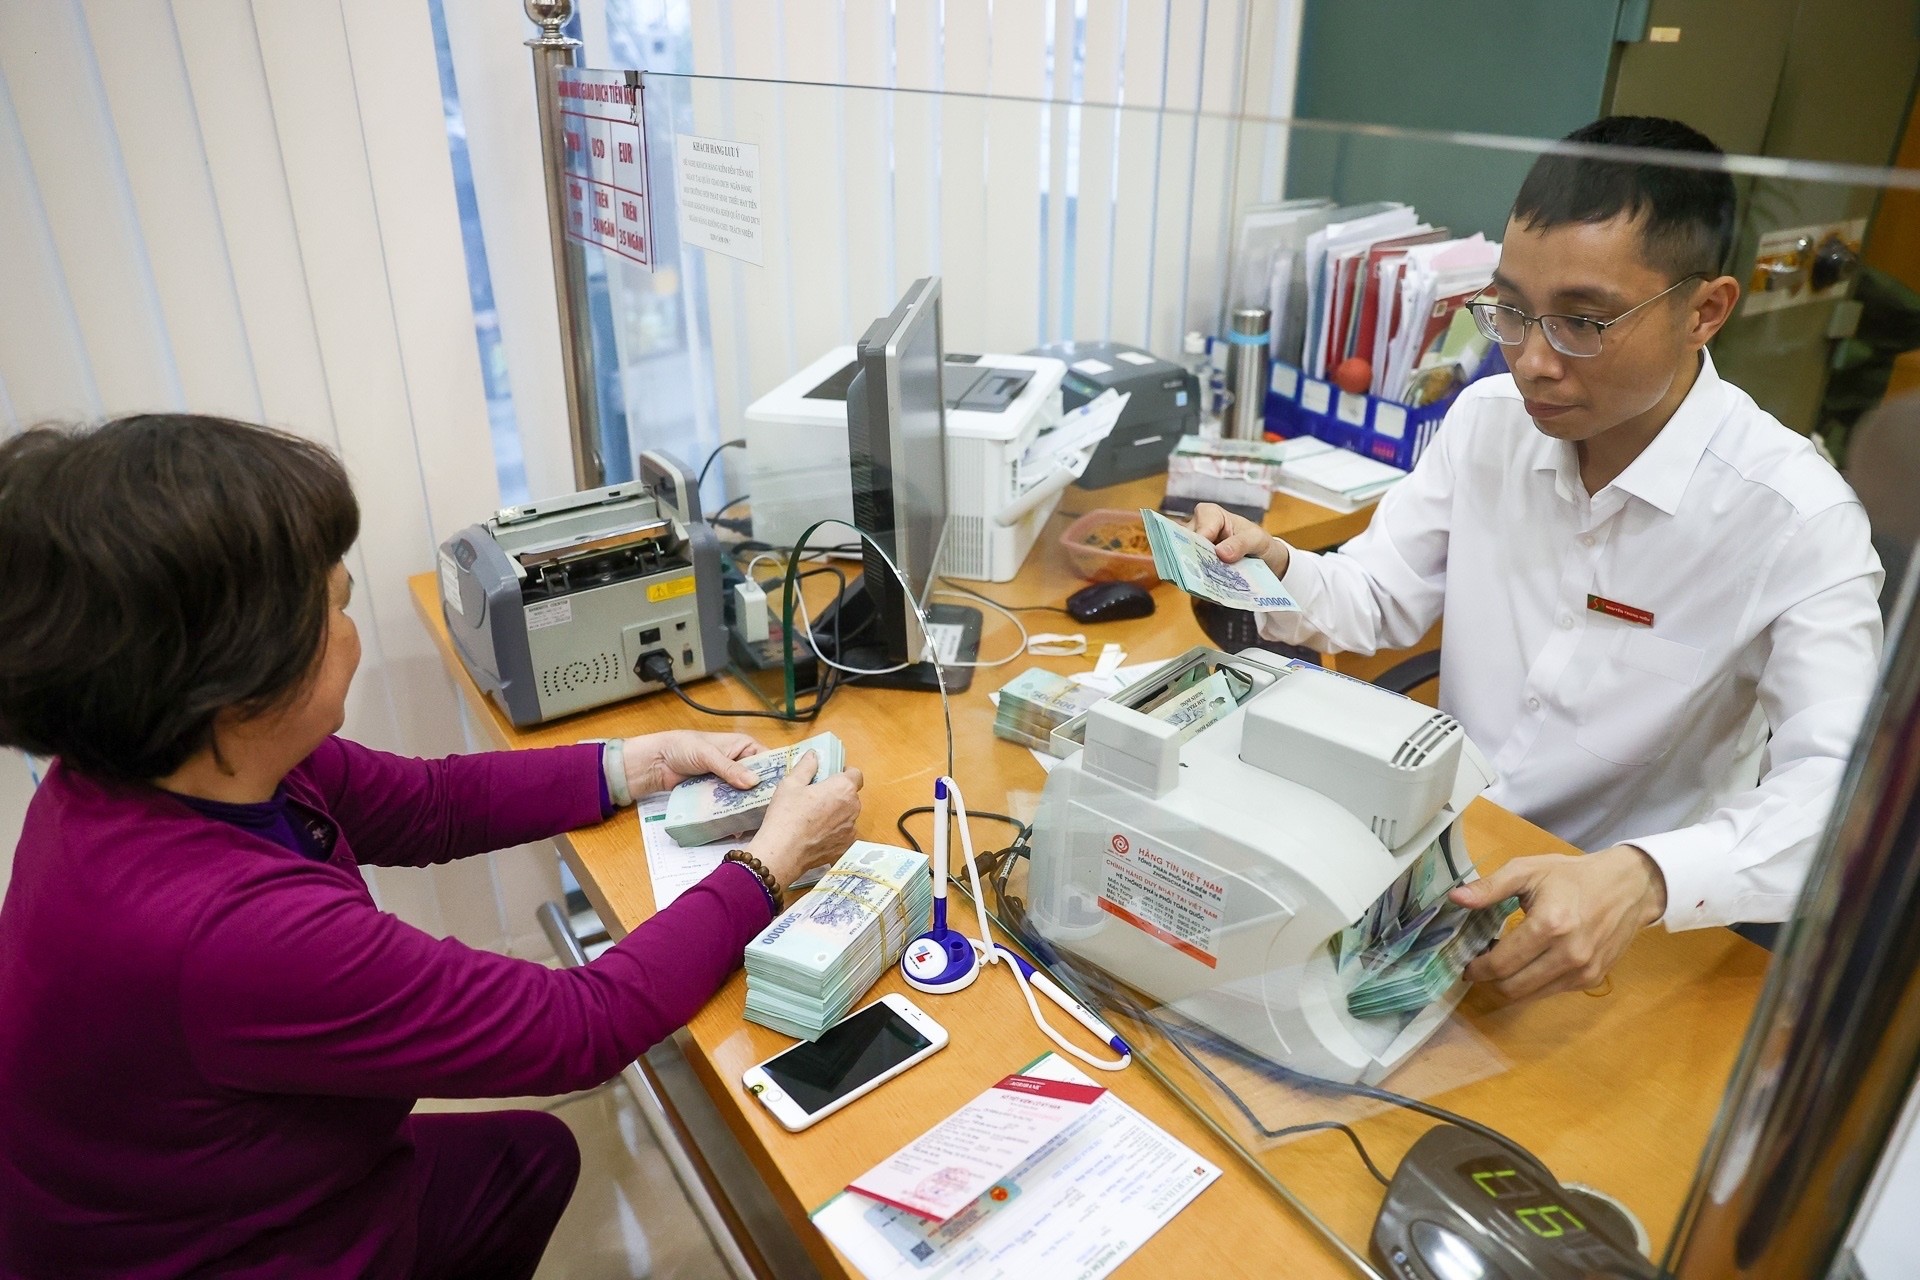
Theo đó, người bắt đầu tham gia BHXH trước ngày 1/1/1995 sẽ được tính mức bình quân tiền lương đóng BHXH của 5 năm cuối trước khi nghỉ hưu.
Quy định này đồng nghĩa với việc thời điểm nghỉ hưu trong năm 2026 không phải yếu tố duy nhất quyết định người lao động có được tính bình quân tiền lương của 5 năm cuối hay không. Thay vào đó, cần xem xét thời điểm bắt đầu tham gia BHXH và chế độ tiền lương áp dụng đối với người lao động.
Vì vậy, người chuẩn bị nghỉ hưu cần kiểm tra lại quá trình tham gia BHXH của mình để xác định đúng khoảng thời gian được sử dụng làm căn cứ tính lương hưu.
Các mốc thời gian tính bình quân tiền lương đóng BHXH
Luật BHXH năm 2024 quy định nhiều khoảng thời gian tính bình quân tiền lương khác nhau đối với người lao động hưởng chế độ tiền lương do Nhà nước quy định. Cụ thể, số năm được tính căn cứ vào thời điểm người lao động bắt đầu tham gia BHXH.
Người bắt đầu tham gia BHXH từ ngày 1/1/1995 đến ngày 31/12/2000 được tính mức bình quân tiền lương đóng BHXH của 6 năm cuối trước khi nghỉ hưu.
Với người bắt đầu tham gia BHXH từ ngày 1/1/2001 đến ngày 31/12/2006, thời gian tính bình quân là 8 năm cuối. Trong khi đó, người tham gia BHXH từ ngày 1/1/2007 đến ngày 31/12/2015 được tính bình quân tiền lương của 10 năm cuối trước khi nghỉ hưu.
Đối với những người bắt đầu tham gia BHXH từ ngày 1/1/2016 đến ngày 31/12/2019, thời gian tính bình quân được nâng lên 15 năm cuối. Người bắt đầu đóng BHXH từ ngày 1/1/2020 đến ngày 31/12/2024 sẽ tính bình quân tiền lương của 20 năm cuối trước khi nghỉ hưu.
Riêng người bắt đầu tham gia BHXH từ ngày 1/1/2025 trở đi, mức bình quân tiền lương làm căn cứ đóng BHXH được tính trên toàn bộ thời gian đóng.
Như vậy, đối với nhóm người lao động hưởng chế độ tiền lương do Nhà nước quy định và có toàn bộ thời gian đóng BHXH theo chế độ này, thời điểm bắt đầu tham gia BHXH là căn cứ quan trọng để xác định khoảng thời gian tính bình quân tiền lương.
Người đóng BHXH theo lương doanh nghiệp được tính ra sao?
Bên cạnh nhóm hưởng chế độ tiền lương do Nhà nước quy định, nhiều người lao động tham gia BHXH theo chế độ tiền lương do người sử dụng lao động quyết định.
Đối với người có toàn bộ thời gian đóng BHXH theo chế độ tiền lương do người sử dụng lao động quyết định, mức bình quân tiền lương làm căn cứ tính lương hưu được xác định trên toàn bộ thời gian đóng BHXH.
Do đó, trước khi tính toán mức lương hưu dự kiến, người lao động cần xác định rõ chế độ tiền lương áp dụng đối với mình trong quá trình tham gia BHXH. Việc xác định đúng nhóm đối tượng giúp lựa chọn đúng khoảng thời gian làm căn cứ tính mức bình quân tiền lương.
Trường hợp người lao động có thời gian đóng BHXH theo cả hai chế độ, gồm thời gian hưởng tiền lương do Nhà nước quy định và thời gian hưởng tiền lương do người sử dụng lao động quyết định, mức bình quân tiền lương được tính chung cho các thời gian đóng.
Trong đó, riêng khoảng thời gian đóng BHXH theo chế độ tiền lương do Nhà nước quy định sẽ được xác định theo quy định tương ứng tại Điều 72 Luật BHXH năm 2024.
Trường hợp nghỉ hưu năm 2026 được tính bình quân 5 năm cuối
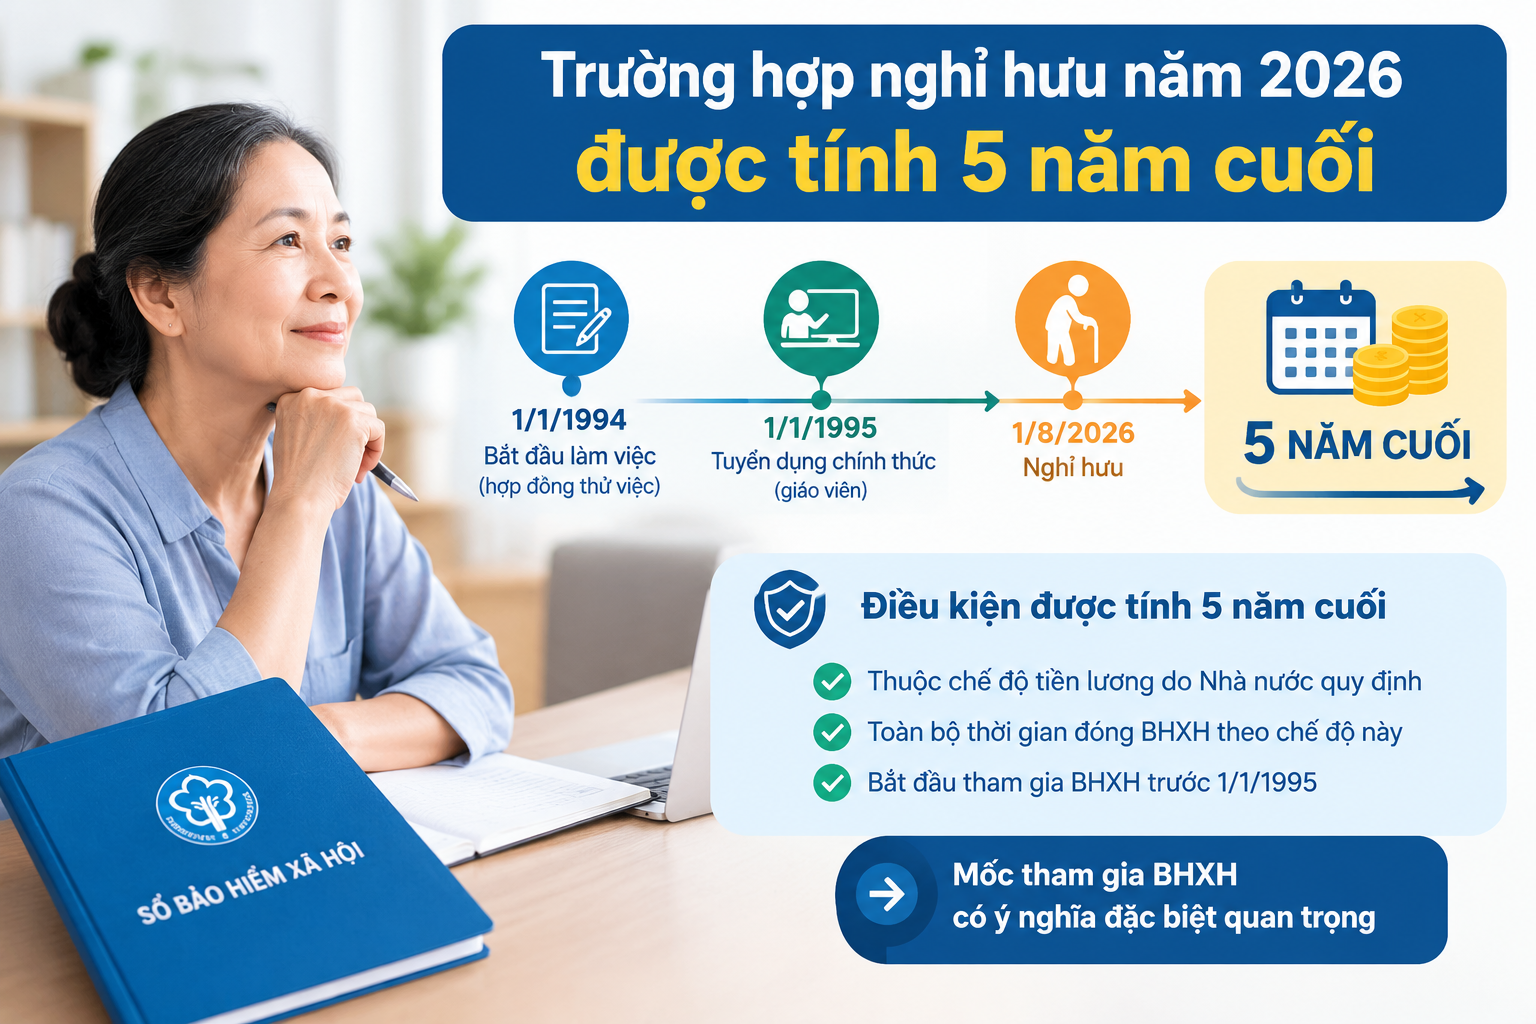
Một trường hợp cụ thể đã được cơ quan BHXH giải đáp liên quan đến người lao động bắt đầu làm việc từ năm 1994 và được tuyển dụng chính thức từ đầu năm 1995.
Theo thông tin được phản ánh, người lao động bắt đầu làm việc tại một trường từ ngày 1/1/1994 theo hợp đồng thử việc giảng dạy. Đến ngày 1/1/1995, người này được tuyển dụng chính thức làm giáo viên.
Sau quá trình công tác, người lao động được giải quyết nghỉ hưu từ ngày 1/8/2026. Vấn đề được đặt ra là trường hợp này có đủ điều kiện để tính mức bình quân tiền lương đóng BHXH của 5 năm cuối trước khi nghỉ hưu hay không.
Theo cơ quan BHXH, nếu người lao động thuộc đối tượng thực hiện chế độ tiền lương do Nhà nước quy định, có toàn bộ thời gian đóng BHXH theo chế độ tiền lương này và thời điểm bắt đầu tham gia BHXH trước ngày 1/1/1995, mức bình quân tiền lương làm căn cứ tính lương hưu sẽ được xác định theo 5 năm cuối trước khi nghỉ hưu.
Trường hợp trên cho thấy việc xác định thời điểm bắt đầu tham gia BHXH có ý nghĩa quan trọng khi áp dụng quy định về tính mức bình quân tiền lương đóng BHXH. Người lao động chuẩn bị nghỉ hưu trong năm 2026 cần đối chiếu quá trình tham gia BHXH và chế độ tiền lương của mình để xác định đúng quy định áp dụng đối với trường hợp cụ thể.
Tác giả: Thu Hiền
Theo Tạp chí Sở hữu Trí tuệ và Sáng tạo (Đăng 26/10/2026 | 14:01)